• Skip to primary navigation
  • Skip to main content
ACIFA | Association Canadienne des Institutions Financières En Assurance

Rendre l'assurance simple et accessible aux Canadiens

  • English
| Connexion Membres
  • English
  • Assurance
    • Close
    • Qu’est-ce qu’une assurance hypothécaire invalidité?
    • Qu’est-ce qu’une assurance voyage?
    • Qu’est-ce que l’assurance vie pour les prêts personnels et lignes de crédit?
    • Qu’est-ce qu’une assurance invalidité pour prêts personnels et lignes de crédit?
    • Qu’est-ce qu’une assurance protection de crédit?
    • Qu’est-ce que l’assurance hypothécaire pour invalidité?
    • Qu’est-ce qu’une assurance médicale de voyage?
    • Qu’est-ce qu’une assurance protection de crédit pour des prêts personnels?
    • Qu’est-ce qu’une assurance pour carte de crédit?
    • Qu’est-ce qu’une assurance vie hypothécaire?
    • Qu’est-ce que l’assurance hypothécaire pour maladie grave?
    • Qu’est-ce que l’assurance annulation de voyage et l’assurance interruption de voyage?
    • Qu’est-ce qu’une assurance prêt et ligne de crédit pour maladie grave?
    • Qu’est-ce qu’une assurance perte d’emploi?
    • Autres assurances
    • Close
  • Outils et ressources
    • Close
    • Questions d’assurances fréquemment posées
    • Enquêtes et Plaintes
    • Liens Utiles
    • Comment faire une réclamation
    • Vidéos ressources
    • Close
  • À propos de l’ACIFA
  • Nouvelles et Événements
    • Close
    • Nouvelles
    • Événements
    • Close
  • Recherche et Connaissances
    • Close
    • Recherche
    • Connaissances
    • Close
  • Contactez-Nous

Nouvelles ACIFA

Neuf demandes d’indemnisation sur dix au titre de l’APC sont payées, dont 95 % concernaient la couverture d’assurance vie, alors que la satisfaction des Canadiens et la valeur perçue de ces produits sont en hausse

23 septembre 2026 by Troy Woodland

cafii logo

Une nouvelle étude nationale réalisée par Pollara, à la demande de l’ACIFA, révèle que les Canadiens bénéficient du taux d’indemnisation le plus élevé jamais enregistré, avec une satisfaction et une valeur perçue en nette hausse

POUR DIFFUSION IMMÉDIATE

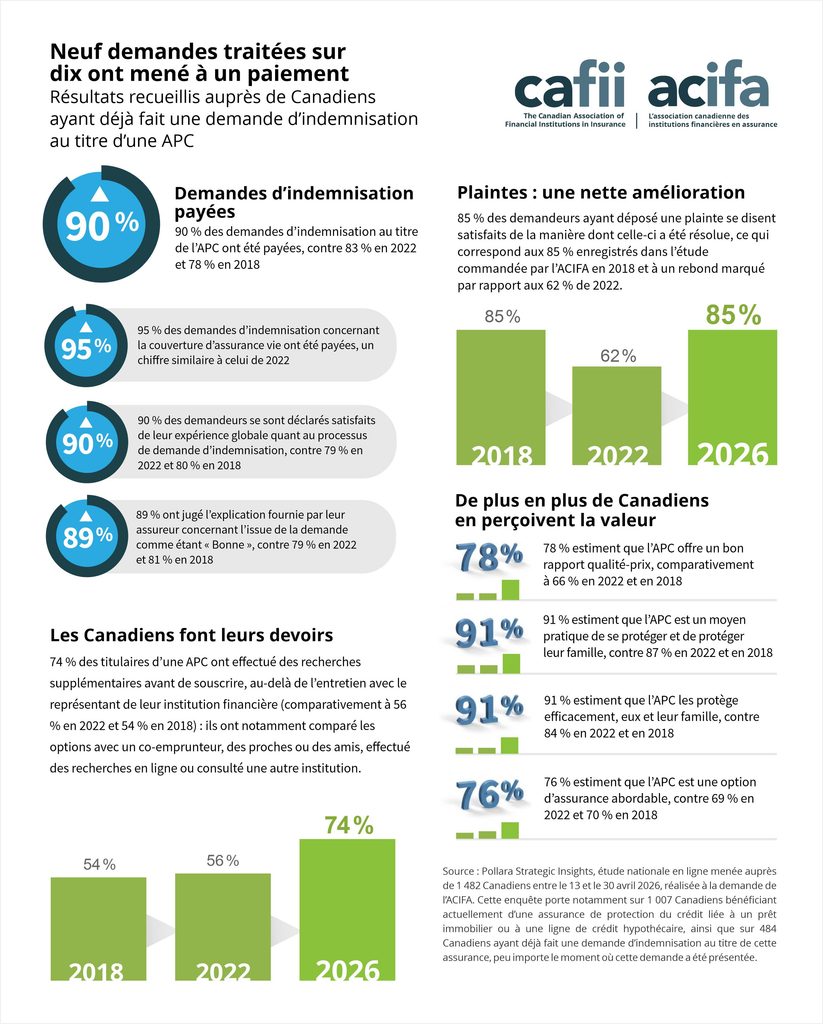
TORONTO (Ontario), le [23 septembre 2026] — Les Canadiens titulaires d’une assurance protection du crédit (APC) liée à leur prêt hypothécaire ou à leur marge de crédit hypothécaire (MCH) voient leurs demandes d’indemnisation payées à un taux jamais atteint, selon une nouvelle étude nationale menée par Pollara Strategic Insights à la demande de l’Association canadienne des institutions financières en assurance (ACIFA). Parmi les Canadiens interrogés en 2026 ayant fait une demande d’indemnisation au titre de l’APC, neuf demandes sur dix ont été payées, dont 95 % concernaient spécifiquement la couverture d’assurance vie. La confiance, la valeur perçue et la satisfaction à l’égard du traitement des demandes d’indemnisation ont toutes augmenté.

L’étude de 2026 a été menée auprès de 1 482 Canadiens à l’échelle nationale du 13 au 30 avril 2026, dont 1 007 titulaires actuels d’une APC et 484 ayant déjà fait une demande d’indemnisation au titre de cette assurance, quelle que soit la date à laquelle cette demande a été effectuée.

« Un taux de remboursement de 95 % pour les demandes d’indemnisation concernant la couverture d’assurance vie liées à une hypothèque ou à une MCH est un excellent résultat, et c’est l’un des nombreux éléments de cette étude qui montrent que l’APC tient ses promesses auprès des familles canadiennes qui vivent une période difficile », a déclaré Keith Martin, directeur général de l’ACIFA. « Nous constatons également que davantage de Canadiens jugent que ce produit offre un bon rapport qualité-prix, que davantage d’entre eux font leurs propres recherches avant de souscrire et qu’ils font globalement davantage confiance à la couverture. Ces progrès reflètent les efforts concrets déployés par le secteur pour combler les lacunes relevées par les consommateurs et les organismes de réglementation. »

Les demandes d’indemnisation visées par l’étude de 2026 sont payées plus souvent et plus rapidement

  • 90 % des demandes d’indemnisation traitées au titre de l’APC ont été payées, contre 83 % en 2022 et 78 % en 2018
  • 95 % des demandes d’indemnisation concernant la couverture d’assurance vie (la forme la plus courante d’APC), ont été payées
  • 90 % des demandeurs se sont déclarés satisfaits de leur expérience globale quant au processus de demande d’indemnisation, contre 79 % en 2022
  • 89 % ont jugé l’explication fournie par leur assureur concernant l’issue de la demande comme étant « Bonne », contre 79 % en 2022
  • Le nombre de demandes d’indemnisation est lui aussi en hausse : plus d’un tiers des titulaires d’une APC ont désormais fait une demande d’indemnisation, ce qui représente une augmentation par rapport à 2022.

Le taux de satisfaction concernant la résolution des plaintes revient aux niveaux de 2018

Parmi les consommateurs ayant déposé une plainte au cours du processus de traitement de leur demande d’indemnisation, 85 % se sont dits satisfaits de la manière dont celle-ci a été résolue, ce qui correspond aux 85 % enregistrés dans l’étude de l’ACIFA de 2018 et marque une hausse marquée par rapport aux 62 % de 2022.

« En 2022, l’étude avait révélé une réelle baisse de la satisfaction des consommateurs quant au traitement des plaintes, et nous ne sommes pas restés les bras croisés face à ce résultat », a déclaré Keith Martin. « Nous avons transmis les conclusions avec les organismes de réglementation et avons déclaré publiquement que le secteur avait pour priorité de combler cet écart. Le retour du taux de satisfaction aux niveaux de 2018 cette année nous montre que cet engagement s’est traduit par une amélioration concrète pour les consommateurs. »

Augmentation de la valeur perçue

L’impression générale sur l’APC s’est globalement améliorée depuis 2022, l’analyse des données réalisée par le secteur lui-même qualifiant de significatifs les progrès réalisés en matière de perception de la valeur :

  • 78 % des assurés estiment que l’APC offre un bon rapport qualité-prix, comparativement à 66 % en 2022 et en 2018
  • 91 % estiment que l’APC est un moyen pratique de se protéger et de protéger leur famille (contre 87 % auparavant)
  • 91 % estiment que l’APC les protège efficacement, eux et leur famille (contre 84 % auparavant)
  • 76 % estiment que l’APC est une option d’assurance abordable (contre 69 % auparavant)

De plus en plus de Canadiens effectuent leurs propres recherches avant de souscrire

Au total, 74 % des titulaires d’une APC ont déclaré avoir effectué des recherches supplémentaires avant de souscrire, au-delà de l’entretien avec le représentant de leur institution financière : ils ont notamment comparé les options avec un co-emprunteur, des proches ou des amis, effectué des recherches en ligne ou consulté une autre institution, comparativement à 56 % en 2022 et 54 % en 2018.

###

Pour obtenir de plus amples renseignements ou pour toute demande des médias, veuillez communiquer avec la personne-ressource suivante :

Personne-ressource : Wendy Bairos, conseillère pour les médias
Courriel : wendy.bairos@cafii.com
Téléphone : 416-831-9820

À propos de l’étude

L’étude sur l’APC de 2026 a été réalisée par Pollara Strategic Insights pour le compte de l’ACIFA au moyen d’un sondage en ligne mené auprès de 1 482 Canadiens âgés de 18 ans et plus, entre le 13 et le 30 avril 2026. L’échantillon comprenait 1 007 personnes ayant actuellement une APC sur une hypothèque ou une MCH, 475 personnes ayant une hypothèque ou une MCH, mais ne disposant pas d’une telle assurance, et 484 personnes ayant déjà fait une demande d’indemnisation au titre de cette assurance. Les résultats sont comparés à ceux des études antérieures demandées par l’ACIFA : « APC – Vague 1 » (2018), une étude sur les changements de comportement d’achat à la suite de la pandémie de COVID-19 (2021) et « APC – Vague 2 » (2022).

Lien vers l’étude sur l’IPC: https://www.cafii.com/fr/pollaras-2026-rapport-de-recherche-sur-lassurance-protection-du-credit/

Au sujet de l’ACIFA

L’Association canadienne des institutions financières en assurance (ACIFA) est une association sectorielle à but non lucratif qui se consacre au développement d’un marché de l’assurance ouvert et flexible. L’ACIFA croit que les consommateurs sont mieux servis lorsqu’ils ont un choix significatif dans l’achat de produits et services d’assurance. Les 14 membres de l’ACIFA sont notamment les branches d’assurance des principales institutions financières du Canada – BMO Assurance, Assurance CIBC, Desjardins Assurances, Banque Nationale Assurances, RBC Assurances, Assurance Scotia et TD Assurance ainsi que les principaux acteurs de l’industrie : Assurant, Assurance-vie Canada, Banque Canadian Tire, Chubb du Canada Compagnie d’assurances, CUMIS Services Incorporated, Manuvie (La Compagnie d’Assurance-Vie Manufacturers), et Securian Canada.
Filed Under: Nouvelles, Nouvelles ACIFA

L’ACIFA a élu Julie Gaudry comme nouvelle présidente du conseil d’administration  

23 juin 2026 by cafii

Julie Gaudry, vice-présidente du développement des produits d’assurance chez RBC Assurances, a été nommée au poste de présidente du conseil d’administration à la suite du départ de Valerie Gillis. 

[Toronto (Ontario), le 22 juin 2026] – L’Association canadienne des institutions financières en assurance (ACIFA) est heureuse d’annoncer que Julie Gaudry, vice-présidente du développement des produits d’assurance chez RBC Assurances, a été nommée présidente de son conseil d’administration. Julie Gaudry succède à Valérie Gillis, PVP, Vie, santé et protection de crédit, TD Assurance, qui a terminé son mandat de présidente du conseil d’administration en juin 2024. Julie assume ses nouvelles fonctions à un moment charnière, apportant une combinaison unique d’expérience en matière de leadership dans le domaine de l’assurance, de la stratégie client et de l’expertise dans le secteur de la santé. 

« Les produits d’assurance, comme l’assurance de protection de crédit, jouent un rôle réel et significatif dans la sécurité financière des Canadiens, et je suis fermement déterminée à faire en sorte que l’ACIFA continue de faire avancer cette cause », déclare Julie Gaudry, vice-présidente du développement des produits d’assurance chez RBC Assurances. « Je remercie Valérie pour son leadership et je me réjouis de travailler aux côtés de nos membres, dont elle fait encore partie, afin de façonner un marché qui apporte une réelle valeur ajoutée aux consommateurs. » 

Dans le cadre de ses nouvelles fonctions, Julie collaborera étroitement avec les institutions membres de l’ACIFA afin de mettre de l’avant les priorités de l’Association en matière de défense des intérêts, d’approfondir les relations avec les organismes de réglementation fédéraux et provinciaux, et de veiller à ce que l’Association reste une voix crédible et efficace pour l’innovation dans le secteur de l’assurance relative aux services financiers. La nomination de Julie témoigne de l’engagement de l’ACIFA à l’égard d’un leadership à la fois axé sur la stratégie et sur une solide expérience du secteur. 

« Au cours des deux dernières années, nous avons amélioré la position et l’influence de l’ACIFA dans la mise en place d’un marché de l’assurance plus accessible et mieux axé sur les consommateurs. Ce fut un privilège d’occuper le poste de présidente du conseil d’administration de l’ACIFA », déclare Valérie Gillis, PVP, Vie, santé et protection de crédit, TD Assurance. « Julie est une dirigeante réfléchie et chevronnée qui comprend à la fois la complexité du secteur et la responsabilité que nous avons envers les Canadiens que nous servons. L’Association est entre d’excellentes mains. » 

L’ACIFA représente une large coalition d’institutions financières qui s’engagent à rendre l’assurance accessible, transparente et adaptée aux besoins des consommateurs canadiens. Depuis 1997, l’Association œuvre à la promotion d’un marché de l’assurance concurrentiel et ouvert, qui comprend un large éventail de canaux, notamment les centres d’appel, les agents, les courtiers, le publipostage et les plateformes numériques. De plus, l’association collabore étroitement avec les autorités de réglementation fédérales et provinciales afin de contribuer à l’élaboration d’un cadre législatif et réglementaire qui garantit aux consommateurs canadiens l’accès à des produits d’assurance adaptés à leurs besoins. L’ACIFA demeure engagée à maintenir des normes élevées en ce qui concerne la distribution et la commercialisation de tous les produits et services d’assurance. 

En tant que vice-présidente du développement des produits d’assurance chez RBC Assurances, Julie dirige une équipe de professionnels de l’assurance chargée du développement et de la gestion des produits, ainsi que de l’orientation stratégique des activités en matière d’assurance-crédit et voyage. Elle travaille en étroite collaboration avec les services bancaires aux particuliers et aux entreprises afin que les solutions d’assurance s’intègrent de manière transparente dans le parcours client, contribuant ainsi à combler les lacunes en matière de couverture d’assurance pour les Canadiens. Professionnelle de la santé de formation, Julie a rejoint RBC en 2006 et a occupé des postes à responsabilités croissantes dans les domaines des ressources humaines, des avantages sociaux collectifs et de l’assurance. Elle a débuté sa carrière en tant que chiropraticienne. Elle est titulaire d’un baccalauréat en kinésiologie de l’Université McMaster et d’un doctorat en chiropractie du Canadian Memorial Chiropractic College. 

– 30 – 

À propos de l’ACIFA : L’Association canadienne des institutions financières en assurance (ACIFA) est une association sectorielle à but non lucratif qui se consacre au développement d’un marché de l’assurance ouvert et flexible. L’ACIFA croit que les consommateurs sont mieux servis lorsqu’ils ont un choix significatif dans l’achat de produits et services d’assurance. Les 15 membres de l’ACIFA sont notamment les branches d’assurance des principales institutions financières du Canada – BMO Assurance, Assurance CIBC, Desjardins Assurances, Banque Nationale Assurances, RBC Assurances, Assurance Scotia, Canadian Western Bank, et TD Assurance ainsi que les principaux acteurs de l’industrie : Assurant, Assurance-vie Canada, Banque Canadian Tire, Chubb du Canada Compagnie d’assurances, CUMIS Services Incorporated, Manuvie (La Compagnie d’Assurance-Vie Manufacturers), et Securian Canada. 

Pour obtenir de plus amples renseignements ou pour toute demande des médias, veuillez communiquer avec la personne-ressource suivante : 

Personne-ressource : Wendy Bairos, conseillère pour les médias 
Courriel : wendy.bairos@cafii.com 
Téléphone : 416-831-9820 

Filed Under: Nouvelles, Nouvelles ACIFA

Une nouvelle étude nationale révèle que les détenteurs de prêts hypothécaires canadiens font face à une vulnérabilité financière croissante

24 novembre 2025 by Troy Woodland

By CAFII, Kingsville Times

Half of Canadian mortgage holders could only maintain their lifestyle for less than six months without their primary income, according to groundbreaking research from Pollara, commissioned by The Canadian Association of Financial Institutions in Insurance (CAFII).

The comprehensive Credit Protection Insurance (CPI) Segmentation Study surveyed more than 3,000 Canadians and reveals widespread financial stress alongside troubling gaps in protection confidence, even among those who already have insurance coverage.

The research, the first in Canada to map behavioural segments among current and potential CPI customers, found that 44% of mortgage holders report the current economic situation is negatively impacting their personal finances, while 57% have concerns about job loss in the next 12 months.

Perhaps most concerning: 50% say they would have serious problems paying bills if their main earner were unable to work.

Despite widespread insurance ownership, Canadians lack confidence in their existing safety nets. The study found that 35% don’t know how long their life insurance policy would last if needed, while only 38% feel confident they could pay their mortgage if the main earner lost income.

Even among those who believe they have sufficient life insurance (73%), experts note this confidence appears emotional rather than informed.

“This study shows a troubling contradiction: Canadians know they’re vulnerable, yet many remain underinsured or uncertain about the protection they do have. Only 38% feel confident they could cover their mortgage if the main earner lost income, and more than a third don’t even know how long their life insurance would last,” said Keith Martin, Executive Director, CAFII.

“With average household debt levels so high, these blind spots leave families exposed at the worst possible time. The challenge for our industry is not just providing insurance, but making sure Canadians understand and trust the protection available to them.”

The research identified five distinct consumer segments, with two groups standing out as having the greatest need for protection and support:

  • The Confident Planner (26% of mortgage/Home Equity Line of Credit holders): Despite strong financial positions, this segment values CPI for asset protection, with 45% likely to purchase or renew coverage.
  • The Anxious Realist (25% of mortgage/Home Equity Line of Credit holders): Struggling with affordability but standing to benefit most from protection, with 27% likely to purchase or renew despite financial constraints.

Together, these two segments represent 46% of the mortgage holders and point to clear gaps in confidence and coverage that leave many families financially vulnerable.

The study reveals that even among current CPI holders, concerns persist: only 30% agree the product provides good value for money, and just 29% find it affordable or trust it more than other insurance types. Among non-holders, 41% cite expense-related reasons for not having CPI, while 40% indicate lack of perceived need.

Communication gaps also make it harder for consumers to make informed decisions. Only 39% of non-holders recall being informed about CPI options, while 24-32% of non-holders don’t know enough to rate basic product attributes.

Although some mortgage and Home Equity Line of Credit holders have CPI (29% and 22% respectively), important gaps remain especially in job loss protection. Only 66% of mortgage-related CPI includes job loss coverage, compared to 94% for life coverage. The gap is particularly pronounced among those over 40, with only 48-54% having job loss protection compared to 79-95% of those under 40.

Most Canadians learn about Credit Protection Insurance from banks and credit unions (67%), and more than half of purchases (53%) take place there. However, the research found that 48% of non-holders were advised against CPI by financial professionals, highlighting that consumers may be receiving mixed messages and need better support in making informed choices.

Canadians are most likely to explore protection options when their finances feel stretched. Nearly half (44%) of respondents said they would consider CPI if bills became hard to manage, while others pointed to economic uncertainty, rising cost of living and major life events as moments when insurance feels most relevant.

“This research provides the CPI industry with a roadmap for better meeting the needs of financially vulnerable Canadians,” continued Martin. “The opportunity exists to close protection gaps, improve communication, and demonstrate value, particularly during life transitions and economic stress when families need protection most.”

https://kingsvilletimes.ca/2025/11/national-study-finds-mortgage-holders-face-rising-financial-vulnerability/

Filed Under: Nouvelles, Nouvelles ACIFA

Les consommateurs peuvent recevoir des messages contradictoires au sujet de l’assurance protection de crédit  

21 novembre 2025 by Troy Woodland

By Kate McCaffery, Insurance Portal

New research conducted by Pollara and commissioned by the Canadian Association of Financial Institutions in Insurance (CAFII) makes a number of findings – about Canadians’ concerns about job loss, their insurance coverage and where they get their information – and notes that financial professionals are often advising Canadians against the use of credit protection insurance (CPI).

The July 2025 survey of more than 3,000 mortgage and home equity line of credit (HELOC) holders found that half could maintain their lifestyle for less than six months without their primary income. The Credit Protection Insurance (CPI) Segmentation Study “reveals widespread financial stress alongside troubling gaps in protection confidence, even among those who already have insurance coverage,” they write.

Notably, 57 per cent said they have concerns about job loss in the next 12 months. They say concern is highest among

younger adults, households with children under 18, immigrants coming to Canada within the last nine years and those in Quebec.

The research looks at the average mortgage held (over $200,000) and when mortgage holders expect to have this debt paid off.

Confidence may be more emotional than informed 
Regarding insurance uptake, they say few considered insurance to be unimportant, but only half said it was very important. “A majority had life insurance, often provided by employer benefits. While more feel they have enough insurance, this confidence may be more emotional than informed, as many can not say how long it would last,” they write.

The report also looks at personal financial concerns, how often survey respondents made payments into savings, debt, investments and time horizons and financial literacy. It additionally looks at advisor usage and at clients’ sources of information.

“Knowledge is highest when it comes to managing money and debt, but lower when it comes to planning, investing or insurance. That said, less than half feel very knowledgeable on any topic,” the report states.

30% held creditor protection insurance for mortgage 
About three in ten held CPI for their mortgage while roughly one in five held it for their HELOC. “Research found that 48 per cent of non-holders were advised against CPI by financial professionals, highlighting that consumers may be receiving mixed messages and need better support in making informed choices.” 

They also say the majority of survey respondents had life insurance but coverage varied by source: 47 per cent had it through employer benefits while 41 per cent said they had a personal policy. “Among those insured, term (24 per cent) and whole life (23 per cent) are most common, while one in four (25 per cent) are unsure what type of policy they hold,” they note.

https://insurance-portal.ca/article/consumers-may-be-receiving-mixed-messages-about-credit-protection-insurance

Filed Under: Nouvelles, Nouvelles ACIFA

Les détenteurs d’hypothèques canadiens sont confrontés à une pression financière croissante

18 novembre 2025 by Troy Woodland

By Liezel Once, CMP

Half of mortgage holders could not maintain their lifestyle for six months without their main income

A new national study has revealed that Canadian mortgage holders are facing growing financial vulnerability, with many lacking confidence in their insurance coverage despite widespread ownership.

The Pollara Credit Protection Insurance (CPI) Segmentation Study, commissioned by the Canadian Association of Financial Institutions in Insurance (CAFII), surveyed more than 3,000 Canadians in July and found that half of mortgage holders could only maintain their lifestyle for less than six months if their primary income disappeared.

The research, the first in Canada to map behavioural segments among current and potential CPI customers, painted a stark picture of household resilience.

Forty-four percent of mortgage holders reported that the current economic climate had negatively affected their personal finances, while 57% expressed concerns about job loss in the coming year.

“This study shows a troubling contradiction: Canadians know they’re vulnerable, yet many remain underinsured or uncertain about the protection they do have,” Keith Martin, executive director of CAFII, said.

“Only 38% feel confident they could cover their mortgage if the main earner lost income, and more than a third don’t even know how long their life insurance would last.”

Confidence crisis and coverage confusion
Despite 73% of respondents believing they have sufficient life insurance, only 38% felt confident they could pay their mortgage if the main earner lost income.

The study flagged that 35% of Canadians did not know how long their life insurance would last if needed—a gap that experts described as “emotional rather than informed” confidence.

Opportunity segments and persistent barriers
The study identified five consumer segments, with two groups—Confident Planners and Anxious Realists—standing out for their need for better protection.

While 45% of Confident Planners were likely to purchase or renew coverage, only 27% of Anxious Realists, who struggle with affordability, said the same.

Affordability and trust remain major barriers: just 30% of current CPI holders agreed the product provided good value, and only 29% found it affordable or trusted it more than other insurance types.

Among non-holders, 41% cited cost as a reason for not having CPI, and 40% pointed to a lack of perceived need.

Job loss protection and industry response
Coverage gaps were especially pronounced in job loss protection. Only 66% of mortgage-related CPI included job loss coverage, compared to 94% for life coverage.

The gap widened among those over 40, with only 48–54% having job loss protection, compared to 79–95% of those under 40.

Most Canadians learned about CPI from banks and credit unions, but the study found that nearly half of non-holders were advised against CPI by financial professionals, highlighting the need for clearer communication.

Martin said, “The opportunity exists to close protection gaps, improve communication, and demonstrate value, particularly during life transitions and economic stress when families need protection most.”

https://www.mpamag.com/ca/mortgage-industry/industry-trends/canadian-mortgage-holders-face-rising-financial-stress/557036

Filed Under: Nouvelles, Nouvelles ACIFA

Crise financière cachée : les propriétaires canadiens assurés se révèlent alarmants par leur vulnérabilité

18 novembre 2025 by Troy Woodland

By Steve Randall, Wealth Professional

New study shows nearly half of mortgage-holders could last less than six months without income

Many Canadians are risking their most valuable asset by being underinsured, leaving them vulnerable if they were to lose their income.

A newly released survey reveals a worrying financial picture for many homeowners with mortgages or HELOCs who, even with insurance coverage, remain financially exposed. Half of these households believe they could not maintain their lifestyle for more than six months if their main income source disappeared.

The study, commissioned by the Canadian Association of Financial Institutions in Insurance (CAFII) and conducted by Pollara, also found that 44% of respondents say the current economic climate is hurting their finances, while 57% worry about job loss in the coming year.

Although insurance is widespread, many homeowners are unsure of how well they’re actually protected. Only 38% feel confident they could keep paying their mortgage if the primary earner lost income, and just 35% know how long their life-insurance coverage would last.

“With average household debt levels so high, these blind spots leave families exposed at the worst possible time,” says CAFII’s executive director Keith Martin. “The challenge for our industry is not just providing insurance, but making sure Canadians understand and trust the protection available to them.”

The study grouped borrowers into five categories, with two standing out: the “Confident Planner,” representing 26% of respondents and showing strong financial footing and a higher likelihood of purchasing coverage, and the “Anxious Realist,” at 25%, feeling pressured financially but still seeing the need for protection. Together they account for almost half the participants and reflect substantial gaps in preparedness.

Although 29% of mortgage holders and 22% of HELOC borrowers have credit-protection or similar insurance, many question whether it is worthwhile. Only 30% of those with coverage believe the product offers good value, and fewer than one third consider it affordable or more trustworthy than other insurance. Among those without coverage, 41% cite cost as a barrier, while 40% say they don’t see its relevance.

Consumer awareness is also limited. Just 39% of mortgage or HELOC holders without CPI recall being informed about it, and about a quarter to a third say they received too little information to even judge key product features.

https://www.wealthprofessional.ca/investments/alternative-investments/hidden-financial-crisis-insured-canadian-homeowners-found-alarmingly-vulnerable/390865

Filed Under: Nouvelles, Nouvelles ACIFA

  • Page 1
  • Page 2
  • Page 3
  • Interim pages omitted …
  • Page 11
  • Go to Next Page »
ACIFA | Association Canadienne des Institutions Financières En Assurance
  • Assurance
  • À propos de l’ACIFA
  • Nouvelles
  • Enquêtes et Plaintes
  • Contactez-Nous

Privacy & Security | Terms Of Use | Accessibility | Canadian Association of Financial Institutions in Insurance, © 2026