

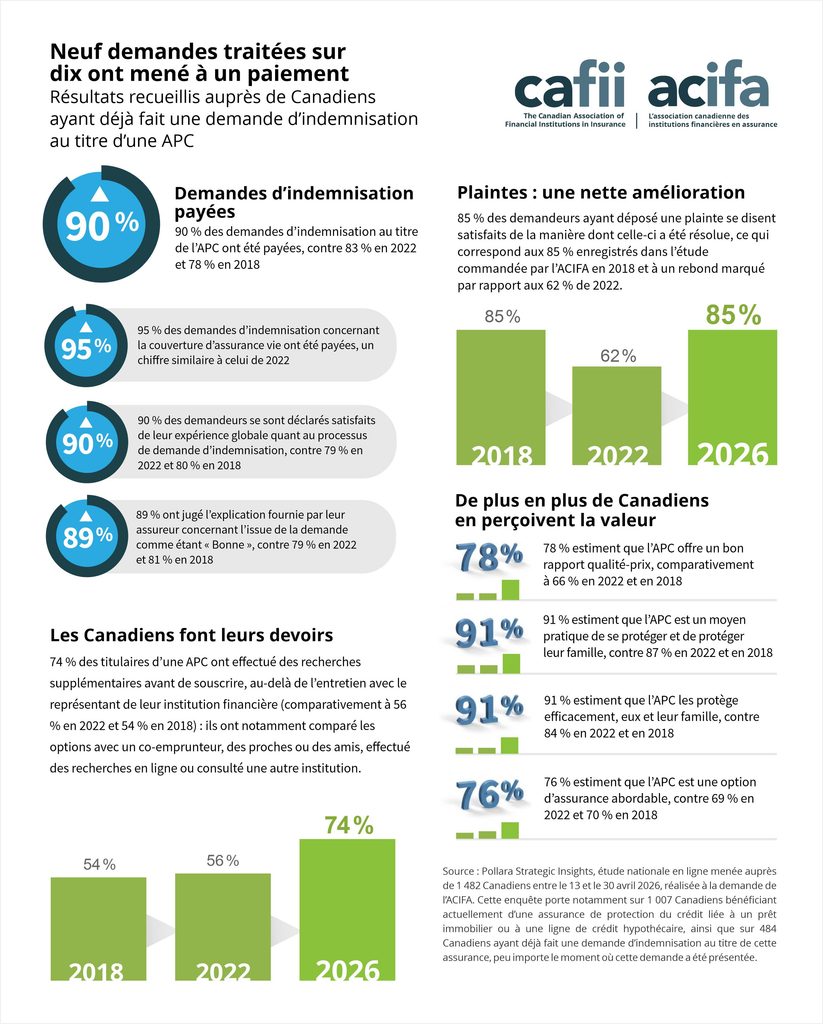
Neuf demandes d’indemnisation sur dix au titre de l’APC sont payées, dont 95 % concernaient la couverture d’assurance vie, alors que la satisfaction des Canadiens et la valeur perçue de ces produits sont en hausse

Une nouvelle étude nationale réalisée par Pollara, à la demande de l’ACIFA, révèle que les Canadiens bénéficient du taux d’indemnisation le plus élevé jamais enregistré, avec une satisfaction et une valeur perçue en nette hausse
POUR DIFFUSION IMMÉDIATE
TORONTO (Ontario), le [23 septembre 2026] — Les Canadiens titulaires d’une assurance protection du crédit (APC) liée à leur prêt hypothécaire ou à leur marge de crédit hypothécaire (MCH) voient leurs demandes d’indemnisation payées à un taux jamais atteint, selon une nouvelle étude nationale menée par Pollara Strategic Insights à la demande de l’Association canadienne des institutions financières en assurance (ACIFA). Parmi les Canadiens interrogés en 2026 ayant fait une demande d’indemnisation au titre de l’APC, neuf demandes sur dix ont été payées, dont 95 % concernaient spécifiquement la couverture d’assurance vie. La confiance, la valeur perçue et la satisfaction à l’égard du traitement des demandes d’indemnisation ont toutes augmenté.
L’étude de 2026 a été menée auprès de 1 482 Canadiens à l’échelle nationale du 13 au 30 avril 2026, dont 1 007 titulaires actuels d’une APC et 484 ayant déjà fait une demande d’indemnisation au titre de cette assurance, quelle que soit la date à laquelle cette demande a été effectuée.
« Un taux de remboursement de 95 % pour les demandes d’indemnisation concernant la couverture d’assurance vie liées à une hypothèque ou à une MCH est un excellent résultat, et c’est l’un des nombreux éléments de cette étude qui montrent que l’APC tient ses promesses auprès des familles canadiennes qui vivent une période difficile », a déclaré Keith Martin, directeur général de l’ACIFA. « Nous constatons également que davantage de Canadiens jugent que ce produit offre un bon rapport qualité-prix, que davantage d’entre eux font leurs propres recherches avant de souscrire et qu’ils font globalement davantage confiance à la couverture. Ces progrès reflètent les efforts concrets déployés par le secteur pour combler les lacunes relevées par les consommateurs et les organismes de réglementation. »
Les demandes d’indemnisation visées par l’étude de 2026 sont payées plus souvent et plus rapidement
- 90 % des demandes d’indemnisation traitées au titre de l’APC ont été payées, contre 83 % en 2022 et 78 % en 2018
- 95 % des demandes d’indemnisation concernant la couverture d’assurance vie (la forme la plus courante d’APC), ont été payées
- 90 % des demandeurs se sont déclarés satisfaits de leur expérience globale quant au processus de demande d’indemnisation, contre 79 % en 2022
- 89 % ont jugé l’explication fournie par leur assureur concernant l’issue de la demande comme étant « Bonne », contre 79 % en 2022
- Le nombre de demandes d’indemnisation est lui aussi en hausse : plus d’un tiers des titulaires d’une APC ont désormais fait une demande d’indemnisation, ce qui représente une augmentation par rapport à 2022.
Le taux de satisfaction concernant la résolution des plaintes revient aux niveaux de 2018
Parmi les consommateurs ayant déposé une plainte au cours du processus de traitement de leur demande d’indemnisation, 85 % se sont dits satisfaits de la manière dont celle-ci a été résolue, ce qui correspond aux 85 % enregistrés dans l’étude de l’ACIFA de 2018 et marque une hausse marquée par rapport aux 62 % de 2022.
« En 2022, l’étude avait révélé une réelle baisse de la satisfaction des consommateurs quant au traitement des plaintes, et nous ne sommes pas restés les bras croisés face à ce résultat », a déclaré Keith Martin. « Nous avons transmis les conclusions avec les organismes de réglementation et avons déclaré publiquement que le secteur avait pour priorité de combler cet écart. Le retour du taux de satisfaction aux niveaux de 2018 cette année nous montre que cet engagement s’est traduit par une amélioration concrète pour les consommateurs. »
Augmentation de la valeur perçue
L’impression générale sur l’APC s’est globalement améliorée depuis 2022, l’analyse des données réalisée par le secteur lui-même qualifiant de significatifs les progrès réalisés en matière de perception de la valeur :
- 78 % des assurés estiment que l’APC offre un bon rapport qualité-prix, comparativement à 66 % en 2022 et en 2018
- 91 % estiment que l’APC est un moyen pratique de se protéger et de protéger leur famille (contre 87 % auparavant)
- 91 % estiment que l’APC les protège efficacement, eux et leur famille (contre 84 % auparavant)
- 76 % estiment que l’APC est une option d’assurance abordable (contre 69 % auparavant)
De plus en plus de Canadiens effectuent leurs propres recherches avant de souscrire
Au total, 74 % des titulaires d’une APC ont déclaré avoir effectué des recherches supplémentaires avant de souscrire, au-delà de l’entretien avec le représentant de leur institution financière : ils ont notamment comparé les options avec un co-emprunteur, des proches ou des amis, effectué des recherches en ligne ou consulté une autre institution, comparativement à 56 % en 2022 et 54 % en 2018.
###
Pour obtenir de plus amples renseignements ou pour toute demande des médias, veuillez communiquer avec la personne-ressource suivante :
Personne-ressource : Wendy Bairos, conseillère pour les médias
Courriel : wendy.bairos@cafii.com
Téléphone : 416-831-9820
À propos de l’étude
L’étude sur l’APC de 2026 a été réalisée par Pollara Strategic Insights pour le compte de l’ACIFA au moyen d’un sondage en ligne mené auprès de 1 482 Canadiens âgés de 18 ans et plus, entre le 13 et le 30 avril 2026. L’échantillon comprenait 1 007 personnes ayant actuellement une APC sur une hypothèque ou une MCH, 475 personnes ayant une hypothèque ou une MCH, mais ne disposant pas d’une telle assurance, et 484 personnes ayant déjà fait une demande d’indemnisation au titre de cette assurance. Les résultats sont comparés à ceux des études antérieures demandées par l’ACIFA : « APC – Vague 1 » (2018), une étude sur les changements de comportement d’achat à la suite de la pandémie de COVID-19 (2021) et « APC – Vague 2 » (2022).
Lien vers l’étude sur l’IPC: https://www.cafii.com/fr/pollaras-2026-rapport-de-recherche-sur-lassurance-protection-du-credit/
Au sujet de l’ACIFA
L’Association canadienne des institutions financières en assurance (ACIFA) est une association sectorielle à but non lucratif qui se consacre au développement d’un marché de l’assurance ouvert et flexible. L’ACIFA croit que les consommateurs sont mieux servis lorsqu’ils ont un choix significatif dans l’achat de produits et services d’assurance. Les 14 membres de l’ACIFA sont notamment les branches d’assurance des principales institutions financières du Canada – BMO Assurance, Assurance CIBC, Desjardins Assurances, Banque Nationale Assurances, RBC Assurances, Assurance Scotia et TD Assurance ainsi que les principaux acteurs de l’industrie : Assurant, Assurance-vie Canada, Banque Canadian Tire, Chubb du Canada Compagnie d’assurances, CUMIS Services Incorporated, Manuvie (La Compagnie d’Assurance-Vie Manufacturers), et Securian Canada.
Votre carte de crédit comprend-elle une assurance voyage?
Par Keith Martin, directeur général de l’Association canadienne des institutions financières en assurance
Alors que les Canadiens commencent à planifier leurs voyages de printemps et d’été en dehors de leur province ou territoire de résidence, de nombreux voyageurs pensent que les polices d’assurance voyage associées à leur carte de crédit leur offriront toute la protection dont ils ont besoin.
Les cartes de crédit peuvent offrir des avantages intéressants liés aux voyages, et beaucoup d’entre elles comprennent des couvertures d’assurance telles que l’assurance médicale d’urgence pendant le voyage, l’assurance annulation de voyage, et l’assurance perte ou retard de bagages. Les assurances voyage individuelles peuvent également être proposées par divers canaux, notamment les institutions financières, les conseillers en assurance, les agences de voyages, et les plateformes de réservation de voyages en ligne. Les modalités de la couverture peuvent varier en fonction de la police et de l’assureur.
Il est risqué de voyager sans assurances, mais il l’est tout autant de présumer que votre carte de crédit offre une couverture d’assurance voyage si vous ne comprenez pas parfaitement les protections incluses, les exclusions éventuelles, la durée de la couverture, etc. Le fait de ne pas connaître la durée de la couverture offerte par votre carte de crédit pourrait vous priver de protection lors d’un incident qui aurait normalement été couvert.
De nombreux voyageurs comptent sur la couverture offerte par leur carte de crédit
L’assurance voyage liée à la carte de crédit est pratique. Pour de nombreux détendeurs de carte, cette couverture est automatiquement incluse parmi les avantages de leur carte de crédit. Ainsi, ces voyageurs n’ont pas nécessairement besoin de souscrire une police d’assurance distincte si leur voyage est réservé au moyen de la carte de crédit qui offre ces protections intégrées.
Selon la carte de crédit, la couverture peut inclure les protections suivantes :
- Assurance médicale d’urgence pendant le voyage
- Couverture en cas d’annulation ou d’interruption de voyage
- Couverture en cas de retard de vol
- Couverture en cas de perte ou de retard des bagages
Puisque ces protections sont incluses aux avantages de la carte de crédit, les voyageurs peuvent présumer qu’ils bénéficient d’une couverture complète pour tous leurs voyages.
En réalité, la couverture peut être plus limitée que ce que beaucoup de gens imaginent.
Contraintes courantes que les voyageurs peuvent ne pas connaître
Comme tout produit d’assurance, les polices d’assurance voyage liées aux cartes de crédit comportent généralement des conditions et des restrictions qui déterminent quand et comment la couverture s’applique.
Par exemple, certaines polices exigent que le voyage soit entièrement payé avec la carte de crédit pour que certaines protections s’appliquent. D’autres peuvent limiter la couverture aux voyages d’une durée déterminée, par exemple 15 ou 21 jours. De plus, une exclusion en raison de problèmes ou de symptômes médicaux qui étaient présents avant la réservation du voyage ou le départ peut s’appliquer.
Des limites d’âge peuvent également s’appliquer. Certaines assurances voyage liées aux cartes de crédit réduisent ou éliminent la couverture des soins médicaux d’urgence lorsque les voyageurs atteignent un certain âge.
Les limites de couverture peuvent également varier considérablement de celles des polices d’assurance voyage individuelles. La couverture offerte par les cartes de crédit peut toutefois constituer une protection utile.
Cependant, il ne faut pas conclure que les assurances voyage liées aux cartes de crédit n’ont pas de valeur. Dans de nombreux cas, elles offrent une protection efficace et peuvent aider les voyageurs à gérer les risques financiers imprévus pendant un voyage. Le fait de comprendre le fonctionnement de la couverture permet simplement aux voyageurs de déterminer si elle est adaptée à leurs projets de voyage particuliers.
Importance de réviser la couverture avant de partir en voyage
La plupart des voyages se déroulent sans problèmes majeurs. Toutefois, lorsque des situations imprévues surviennent, comme une maladie, des retards ou des annulations de voyage, les conséquences financières peuvent rapidement devenir lourdes.
Les voyageurs qui prennent le temps, avant de partir, de se renseigner sur les garanties dont ils bénéficient peuvent éviter les mauvaises surprises à un moment ultérieur.
Voici quelques mesures que vous pouvez prendre :
- Examinez le certificat d’assurance afin de connaître les avantages liés à votre carte de crédit.
- Vérifiez si les achats liés au voyage doivent être effectués avec la carte pour que la couverture s’applique.
- Vérifiez la durée maximale du voyage couverte par la police.
- Vérifiez les limites de couverture, les limites d’âge éventuelles, les restrictions et les exclusions.
- Déterminez si une assurance voyage complémentaire est nécessaire.
Comme dans le cas de tout produit d’assurance, il est recommandé aux voyageurs de bien lire les conditions et les limites de couverture de leur police. Ils pourront ainsi déterminer si l’assurance voyage intégrée à leur carte de crédit convient à leur voyage.
La protection commence par la compréhension de la couverture
Les couvertures d’assurance voyage intégrées aux cartes de crédit peuvent offrir une excellente protection et suffire pour de nombreux voyages. Cependant, la couverture varie d’une carte à l’autre, et les présomptions au sujet de la protection peuvent parfois mener à des lacunes inattendues.
Avant d’entreprendre un voyage, il est essentiel de le planifier de manière avisée. Il faut donc savoir exactement ce que couvre l’assurance voyage liée à la carte de crédit, et ce qui pourrait nécessiter une protection supplémentaire.
Pour les Canadiens qui préparent un voyage, une question essentielle se pose : au-delà du choix de la destination, quelle couverture d’assurance est en place pour les protéger financièrement si un imprévu survenait avant ou pendant leur voyage?
Résistance hypothécaire au Canada : pourquoi la résilience financière est plus importante que les taux
Par Keith Martin, directeur général de l’Association canadienne des institutions financières en assurance
La vulnérabilité financière ne concerne pas seulement les paiements – c’est aussi de la préparation, de la clarté et le fait de bien comprendre la protection offerte par votre assurance.
La résistance hypothécaire est plus qu’une simple affaire de taux… C’est une question de résilience financière.
Les taux d’intérêt font la manchette pour une bonne raison. Ils ont une grande incidence sur les paiements mensuels, les budgets et la planification financière. Mais si la résistance hypothécaire vous préoccupe, vous devez vous poser une question encore plus importante : qu’arriverait-il si notre revenu changeait soudainement?
Les taux sont importants. Mais la résilience (la capacité à gérer une difficulté financière imprévue) est souvent le facteur qui détermine si un ménage surmontera la difficulté facilement ou s’il sera dans une situation pénible.
Le véritable test, ce n’est pas votre paiement. C’est votre coussin.
La plupart des discussions sur la pression hypothécaire mettent l’accent sur les nombres : les taux d’intérêt, l’augmentation des paiements et les modalités de renouvellement.
On passe généralement outre le coussin derrière ces nombres.
Bon nombre de Canadiens gèrent leurs finances consciencieusement, mais une recherche de l’ACIFA démontre qu’une perte de revenu inattendue entraînerait la majorité des ménages dans une situation précaire. Pour certains même, il ne faudrait que quelques mois pour que des difficultés temporaires deviennent un grave problème financier.
Cela ne signifie pas que les gens sont irresponsables ou non préparés. Cette constatation reflète plutôt une triste réalité : l’augmentation des coûts, des engagements financiers complexes et une faible marge de manœuvre en cas d’imprévu.
Pourquoi la résilience financière est-elle plus importante que jamais?
La résilience financière ne signifie pas prédire l’avenir. Il s’agit de comprendre dans quelle mesure vous y êtes préparé.
La vie ne suit pas un horaire. Une maladie, un changement d’emploi, des responsabilités de proche aidant ou des dépenses imprévues peuvent avoir une incidence sur votre revenu, à tout moment. Si une complication survient, les ménages ne comptent pas seulement sur leur revenu. Ils se fient aussi sur :
- leurs économies;
- leur flexibilité;
- leurs plans financiers;
- la protection qu’ils comprennent.
Le mot clé est « comprennent ».
Que signifie le terme « protection »?
Dans ce contexte, « protection » fait référence à l’assurance-crédit, qui couvre les produits de crédit comme les hypothèques, les prêts, les marges de crédit et les cartes de crédit. Ce type d’assurance a pour but d’aider à rembourser les dettes si un événement couvert survient dans la vie de la personne assurée (comme un décès, une invalidité ou une maladie grave).
Pour faire une planification financière optimale, il est essentiel de bien comprendre comment ces produits fonctionnent, notamment ce qui est couvert et les restrictions qui s’appliquent.
L’écart dont la plupart des gens ne sont pas au courant
Une des plus importantes constatations issues de la recherche de l’ACIFA est que de nombreux Canadiens se sentent en confiance quant à leur protection financière, mais ils ne connaissent pas les détails de cette dernière.
Certaines personnes ne savent pas :
- quelle est l’ampleur de leur couverture;
- à quelle situation la protection s’applique;
- comment l’assurance peut les aider (ou leurs personnes à charge) si la situation change.
Cet écart ne signifie pas nécessairement que les gens ne sont pas suffisamment protégés. Il signifie que bon nombre d’entre eux n’ont pas eu de raison jusqu’à présent de se pencher sur le sujet.
Mais dans un climat d’incertitude, comme c’est souvent le cas dans les périodes de changement économique, la clarté est primordiale.
La résilience financière ne concerne pas le niveau de revenu
Il est facile d’assumer que la vulnérabilité financière touche principalement les ménages avec de faibles revenus. En fait, les pressions financières guettent un grand nombre de Canadiens.
Même les ménages à revenu élevé peuvent être confrontés à des difficultés si les revenus baissent soudainement, particulièrement s’ils ont une hypothèque, des obligations de crédit, des dépenses familiales et des objectifs d’épargne à long terme.
La résilience financière n’est pas tant liée au revenu, mais plutôt à la façon dont vous êtes préparés à un changement négatif.
Éléments qui favorisent la stabilité financière
Lorsque les chercheurs ont analysé ce qui rend les ménages résilients sur le plan financier, ils ont découvert que la réponse est rarement un seul produit ou une seule décision. Habituellement, il s’agit d’une combinaison de facteurs, notamment :
- Connaître les protections financières dont ils disposent
- Savoir la durée des prestations, le cas échéant
- Avoir un plan en cas de baisse imprévue du revenu
- Savoir où trouver de l’information fiable
Autrement dit, la résilience financière vient généralement de la clarté et non de la complexité.
Une façon simple pour vérifier votre résilience financière
Si les manchettes relatives au secteur hypothécaire vous font réfléchir à votre situation financière, sachez qu’il n’est pas nécessaire de faire une réforme de vos finances du jour au lendemain. Quelques questions simples peuvent vous aider à avoir une perspective utile :
- Quelles protections ai-je déjà?
- Pendant combien de temps les prestations m’aideraient-elles (ou mes personnes à charge) si mes revenus changeaient soudainement?
- Couvriraient-elles mes obligations financières actuelles?
- Où puis-je obtenir de l’information exacte si j’ai des questions?
Ce ne sont pas des questions que les gens se posent tous les jours. En comprenant bien les réponses, vous pouvez faire une belle différence dans votre état de préparation.
Pourquoi est-ce une discussion importante?
Les taux d’intérêt fluctuent. Les conditions économiques évoluent. Les manchettes changent.
La résilience financière, c’est la clé pour naviguer dans tous ces changements.
C’est pourquoi les discussions sur la résistance hypothécaire ne doivent pas porter uniquement sur les taux et le revenu. Elles doivent aussi porter sur la préparation, les mesures de protection actuelles, leur application et leur place dans un plan financier général.
L’ACIFA est l’Association canadienne des institutions financières en assurance. Nous représentons les institutions financières en assurance et en faisons la promotion, en plus de déployer des efforts pour assurer un marché ouvert et concurrentiel qui permet aux consommateurs d’avoir accès à un vaste éventail de produits et de services d’assurance.
Alors que l’environnement économique canadien continue d’évoluer, l’ACIFA croit qu’une sensibilisation accrue des consommateurs et des processus visant à renforcer la confiance doivent être au cœur même des discussions.
Pourquoi? Parce que la résistance hypothécaire est plus qu’une simple affaire de taux d’intérêt.
C’est une question de résilience financière.
Les Canadiens sont-ils vraiment protégés? Comprendre la disparité de la confiance dans le domaine de l’assurance
Par Keith Martin, directeur général de l’Association canadienne des institutions financières en assurance
De nombreux Canadiens pensent disposer d’une protection suffisante pour faire face à un choc financier. Cependant, une nouvelle étude nationale suggère que la confiance et la réalité ne coïncident pas toujours.
Dans le cadre d’une nouvelle étude commandée par l’ACIFA, Pollara Strategic Insights a mené un sondage auprès de plus de 3 000 détenteurs de prêts hypothécaires et de marges de crédit hypothécaires (MCH) afin de comprendre comment les Canadiens perçoivent la protection et dans quelle mesure ils sont réellement préparés à faire face aux imprévus. Quel que soit l’âge, les revenus, ou l’étape de la vie des répondants, un thème est ressorti : si bon nombre d’entre eux se sentent en confiance, la plupart ignorent combien de temps leur couverture d’assurance durera.
Aperçu de la disparité de la confiance
Plusieurs conclusions indiquent une divergence entre l’impression des Canadiens quant à leur niveau de protection et la réalité :
- Seulement 38 % des détenteurs de prêts hypothécaires se disent confiants de pouvoir continuer à rembourser leur prêt hypothécaire si le principal soutien financier perdait son emploi.
- La moitié de ces répondants ne pourraient pas maintenir leur mode de vie pendant six mois sans revenu.
- De nombreux propriétaires ne savent pas exactement quelles sont la durée et la portée de leur assurance protection de crédit, ni si ce produit est adapté à leurs responsabilités financières face à l’évolution de l’endettement.
L’étude montre que, même chez les personnes qui jugent que leur situation financière est stable, une perte imprévue de revenus pourrait causer de grandes difficultés.
Raisons de la disparité entre la confiance et la préparation
L’étude révèle trois raisons principales pour lesquelles de nombreux Canadiens peuvent se sentir plus protégés qu’ils ne le sont en réalité.
- La confiance émotionnelle remplace souvent les connaissances factuelles. Beaucoup de gens pensent que leur couverture est « suffisante », mais ne sont pas au courant des éléments suivants :
- Le type de police qu’ils détiennent
- La durée des prestations
- La façon dont la couverture s’applique aux dettes, aux factures, ou au remplacement du revenu
Cette situation s’applique tout particulièrement à l’assurance vie. La plupart des propriétaires pensent disposer d’une couverture adéquate, mais beaucoup ignorent pendant combien de temps cette couverture leur permettrait de subvenir aux besoins de leur ménage.
- La hausse des coûts crée de nouvelles sources de stress. Même les ménages aux revenus élevés subissent une pression financière :
- Parmi les personnes dont le revenu se situe entre 120 000 $ et 250 000 $, 59 % s’inquiètent au sujet des dépenses courantes.
- Près de la moitié de ces personnes auraient de la difficulté à payer leurs factures en cas de perte de revenus.
Un salaire plus élevé ne signifie pas automatiquement une meilleure protection financière.
- Beaucoup de gens s’appuient sur des présomptions, et non sur des conversations. Si la moitié des Canadiens déclarent faire appel à un conseiller financier, seulement 20 % d’entre eux discutent régulièrement de leurs besoins liés aux assurances. Ainsi, les disparités passent souvent inaperçues jusqu’à ce qu’une crise les expose au grand jour.
Importance de cet aspect
Le fait de comprendre la disparité de la confiance ne signifie pas que les propriétaires ont besoin d’assurances supplémentaires. Ce constat mène plutôt à une conclusion bien plus importante :
Chaque Canadien mérite de connaître clairement la protection dont il dispose déjà, et les risques qui pourraient subsister.
La véritable confiance repose sur les éléments suivants :
- Savoir ce que l’assurance choisie couvre.
- Comprendre pendant combien de temps les prestations de l’assurance protection de crédit couvrent les paiements liés aux prêts ou aux dettes.
- Prendre des décisions éclairées en ce qui concerne l’assurance protection de crédit, et se fier à des données actuelles sur les obligations et la couverture en matière de crédit, plutôt qu’à des présomptions.
Voie mieux tracée à suivre
Quelques questions simples peuvent aider les propriétaires à améliorer leur résilience financière :
- Quelle est votre couverture d’assurance actuelle, si vous en avez une?
- Pendant combien de temps votre assurance protection de crédit couvrirait-elle les remboursements de vos prêts ou vos dettes si vos revenus changeaient soudainement?
- La couverture d’assurance dont vous disposez actuellement est-elle suffisante pour vous permettre de faire face à vos responsabilités financières actuelles?
À l’ACIFA, nous sommes d’avis que la confiance repose sur la clarté. Des informations claires sur l’assurance protection de crédit, notamment sur la façon dont elle aide les emprunteurs lorsque leurs obligations financières augmentent, permettent aux Canadiens de mieux comprendre la fonction de ces produits dans la gestion des risques financiers.
La vulnérabilité financière augmente : raisons pour lesquelles de nombreux propriétaires seraient à quelques mois d’une déroute s’ils perdaient leurs revenus
Par Keith Martin, directeur général de l’Association canadienne des institutions financières en assurance
Pour de nombreux Canadiens, être propriétaire de leur logement est synonyme de stabilité, de sécurité, et d’un pas vers le bien-être financier à long terme. Cependant, une nouvelle étude nationale révèle que derrière les apparences, un nombre croissant de propriétaires sont loin de se sentir en sécurité.
L’ACIFA s’est associée à Pollara Strategic Insights pour mener un sondage auprès de plus de 3 000 Canadiens qui détiennent un prêt hypothécaire ou une marge de crédit hypothécaire (MCH). Les résultats constituent un important rappel à la réalité sur le degré de préparation, ou de manque de préparation, de nombreux ménages canadiens face à un changement soudain de revenus.
Un grand nombre de Canadiens pourraient tenir seulement quelques mois
Un des constats les plus évidents de cette étude est la marge financière très réduite dont disposent de nombreux propriétaires.
La moitié des répondants ont déclaré qu’ils pourraient maintenir leur mode de vie actuel pendant moins de six mois si leur principale source de revenus devait disparaître. Le même nombre ont déclaré qu’ils auraient de sérieuses difficultés à payer leurs factures si le principal soutien financier de leur ménage ne pouvait plus travailler.
Le sondage indique qu’un grand nombre de Canadiens ne sont qu’à quelques payes de devoir prendre des décisions difficiles concernant leurs versements hypothécaires, les soldes de leurs cartes de crédit, leurs épiceries, ou la garde de leurs enfants.
Les niveaux d’endettement accentuent la pression
Être propriétaire entraîne souvent des dettes importantes, mais l’étude montre à quel point ces obligations sont lourdes pour de nombreuses familles :
- Un prêt hypothécaire moyen d’environ 221 000 $
- Solde moyen d’un MCH d’environ 54 000 $
- Près de 40 000 $ de dettes supplémentaires, comme des cartes de crédit, des prêts automobiles, ou des prêts personnels
Compte tenu de l’augmentation du coût de la vie, des fluctuations des taux d’intérêt, et de l’incertitude économique, il n’est pas surprenant que 44 % des propriétaires déclarent que la situation économique actuelle détériore leurs finances.
Le stress financier atteint bien plus de ménages que ceux à faibles revenus
Une conclusion importante de cette étude est que la vulnérabilité financière ne se limite pas aux personnes à faibles revenus.
Même les propriétaires dont le revenu du ménage se situe entre 120 000 $ et 250 000 $ affirment subir des pressions similaires :
- Difficulté à épargner régulièrement
- Gérer plusieurs types de dettes
- Se soucier de la perte d’emploi
- Incertitude quant à la période pendant laquelle ils pourraient tenir sans revenus
Un revenu plus élevé ne signifie pas toujours une plus grande résilience financière. De nombreux Canadiens, quels que soient leurs revenus, sont confrontés aux mêmes incertitudes financières.
Un fossé entre inquiétude et préparation
La constatation la plus préoccupante est sans doute le décalage entre le niveau d’inquiétude des propriétaires et leur niveau de préparation.
Beaucoup de gens craignent les conséquences d’une perte d’emploi ou d’une maladie soudaines, et pourtant :
- Seulement environ un tiers estiment avoir de bonnes connaissances sur la planification de l’avenir
- Un grand nombre ne comprennent pas pleinement ce que couvre leur assurance actuelle
- Un nombre considérable ne savent pas combien de temps leur assurance vie durerait si elle devenait nécessaire
Ce manque de connaissances augmente le stress et peut exposer les familles à davantage de risques qu’elles ne le réalisent.
Mesures que les propriétaires peuvent prendre
Bien que personne ne puisse prédire l’avenir, de petites mesures pratiques peuvent aider les Canadiens à renforcer leur filet de sécurité financière :
- Connaissez vos comptes : faites le point sur vos dettes totales, vos versements mensuels, vos sources de revenus, et la durée pendant laquelle vos économies suffiraient pour subvenir aux besoins de votre foyer si vos revenus changeaient soudainement.
- Vérifiez votre filet de sécurité : il s’agit notamment de vos économies d’urgence, des avantages sociaux offerts par votre employeur, et de toute assurance dont vous disposez déjà, comme l’assurance vie, l’assurance invalidité, l’assurance perte d’emploi, ou tout autre type d’assurance.
- Posez des questions claires et simples. : si vous ne savez pas exactement ce que couvre votre assurance, demandez à votre institution financière ou à votre conseiller de vous l’expliquer en termes simples, avec des exemples concrets.
- Préparez un plan « au cas où » : réfléchissez à l’avance à la manière dont vous feriez face à une perte d’emploi, une maladie, ou une dépense imprévue. Cette démarche peut vous aider à réduire votre anxiété et à mettre en évidence vos lacunes.
Vers une plus grande confiance financière
À l’ACIFA, nous pensons que pour prendre des décisions éclairées, il faut disposer d’informations claires et accessibles. La vulnérabilité financière n’est pas un échec personnel. Elle est souvent le résultat de l’augmentation des coûts, de conditions économiques imprévisibles, et des réalités de la vie moderne.
Par la révélation de ces tendances, l’étude de Pollara vise à aider les Canadiens à mieux comprendre leur situation, à poser les bonnes questions, et à avoir davantage confiance en leur capacité à protéger leur foyer.
